Trouvez la meilleure assurance emprunteur à Saint-Sébastien-sur-Loire
Vous avez un prêt immobilier en cours ou en projet ?
Jean-Yves Toul, ex-gestionnaire assurance emprunteur pendant huit ans chez CBP Solutions et courtier Meilleurtaux à Saint-Sébastien-sur-Loire, compare votre contrat actuel avec les meilleures délégations du marché.
Loi Lemoine : changer d’assurance emprunteur à tout moment
Depuis la loi Lemoine de 2022, tout emprunteur peut résilier son assurance de prêt immobilier à tout moment, sans attendre une date anniversaire. Cette réforme remplace la loi Bourquin (résiliation annuelle) et la loi Hamon (première année). Elle ouvre la porte à des économies souvent significatives, en particulier sur les prêts contractés il y a plus de trois ans.
La substitution reste soumise à une condition : la nouvelle assurance doit présenter des garanties équivalentes à celle exigée par la banque prêteuse. C’est le principe d’équivalence de garanties, encadré par 18 critères définis par le CCSF (Comité Consultatif du Secteur Financier).
Comment se déroule le changement d’assurance emprunteur ?
A noter que l’adhésion en ligne prend 5 minutes et que, au préalable, un devis est transmis avec une estimation du gain réalisé.
Premier échange
Vous transmettez votre contrat actuel et votre tableau d’amortissement.
Comparaison de garanties
Analyse des 18 critères d’équivalence, chiffrage de l’économie possible.
Souscription
Choix du nouveau contrat, questionnaire médical simplifié si applicable.
Substitution auprès de la banque
Envoi du dossier à la banque prêteuse, qui a 10 jours ouvrés pour répondre.
Nos zones d’intervention à Sud Loire
Combien peut-on économiser sur l’assurance de prêt ?
Le gain dépend de trois facteurs :
- Votre âge et votre profil au moment de la signature du prêt initial.
- Le taux appliqué par le contrat groupe de votre banque (souvent 0,30 à 0,45 % sur les prêts anciens).
- La durée restante du prêt.
Sur un prêt de 200 000 € restant sur 20 ans, la substitution peut représenter plusieurs milliers d’euros d’économie totale, selon le profil de l’emprunteur. Une étude chiffrée nominative est réalisée avant tout engagement, chiffres à l’appui.
Les emprunteurs jeunes, non-fumeurs et sans antécédent médical particulier sont ceux qui gagnent le plus. Mais des économies existent aussi sur les profils dits « à risque » grâce à des offres spécifiques.
Les garanties d’une assurance emprunteur
Une assurance emprunteur classique comporte plusieurs garanties, à vérifier une à une :
- Garantie décès : rembourse le capital restant dû en cas de décès de l’emprunteur.
- Garantie PTIA (Perte Totale et Irréversible d’Autonomie) : couverture équivalente au décès.
- Garantie ITT (Incapacité Temporaire de Travail) : prise en charge des mensualités en cas d’arrêt de travail.
- Garantie IPT (Invalidité Permanente Totale) et IPP (Invalidité Permanente Partielle) : selon le taux d’invalidité.
- Quotité d’assurance : répartition de la couverture entre co-emprunteurs (souvent 100 % / 100 %).
Le questionnaire de santé a été supprimé par la loi Lemoine pour les prêts inférieurs à 200 000 € par personne et remboursés avant 60 ans. Pour les autres cas, la convention AERAS facilite l’accès à l’assurance pour les risques aggravés de santé.
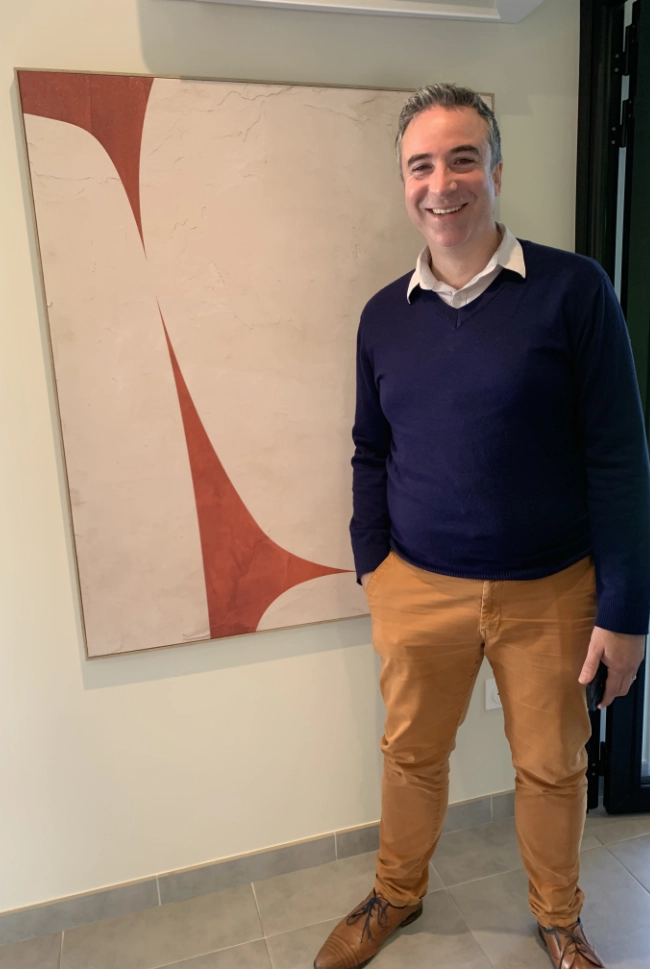
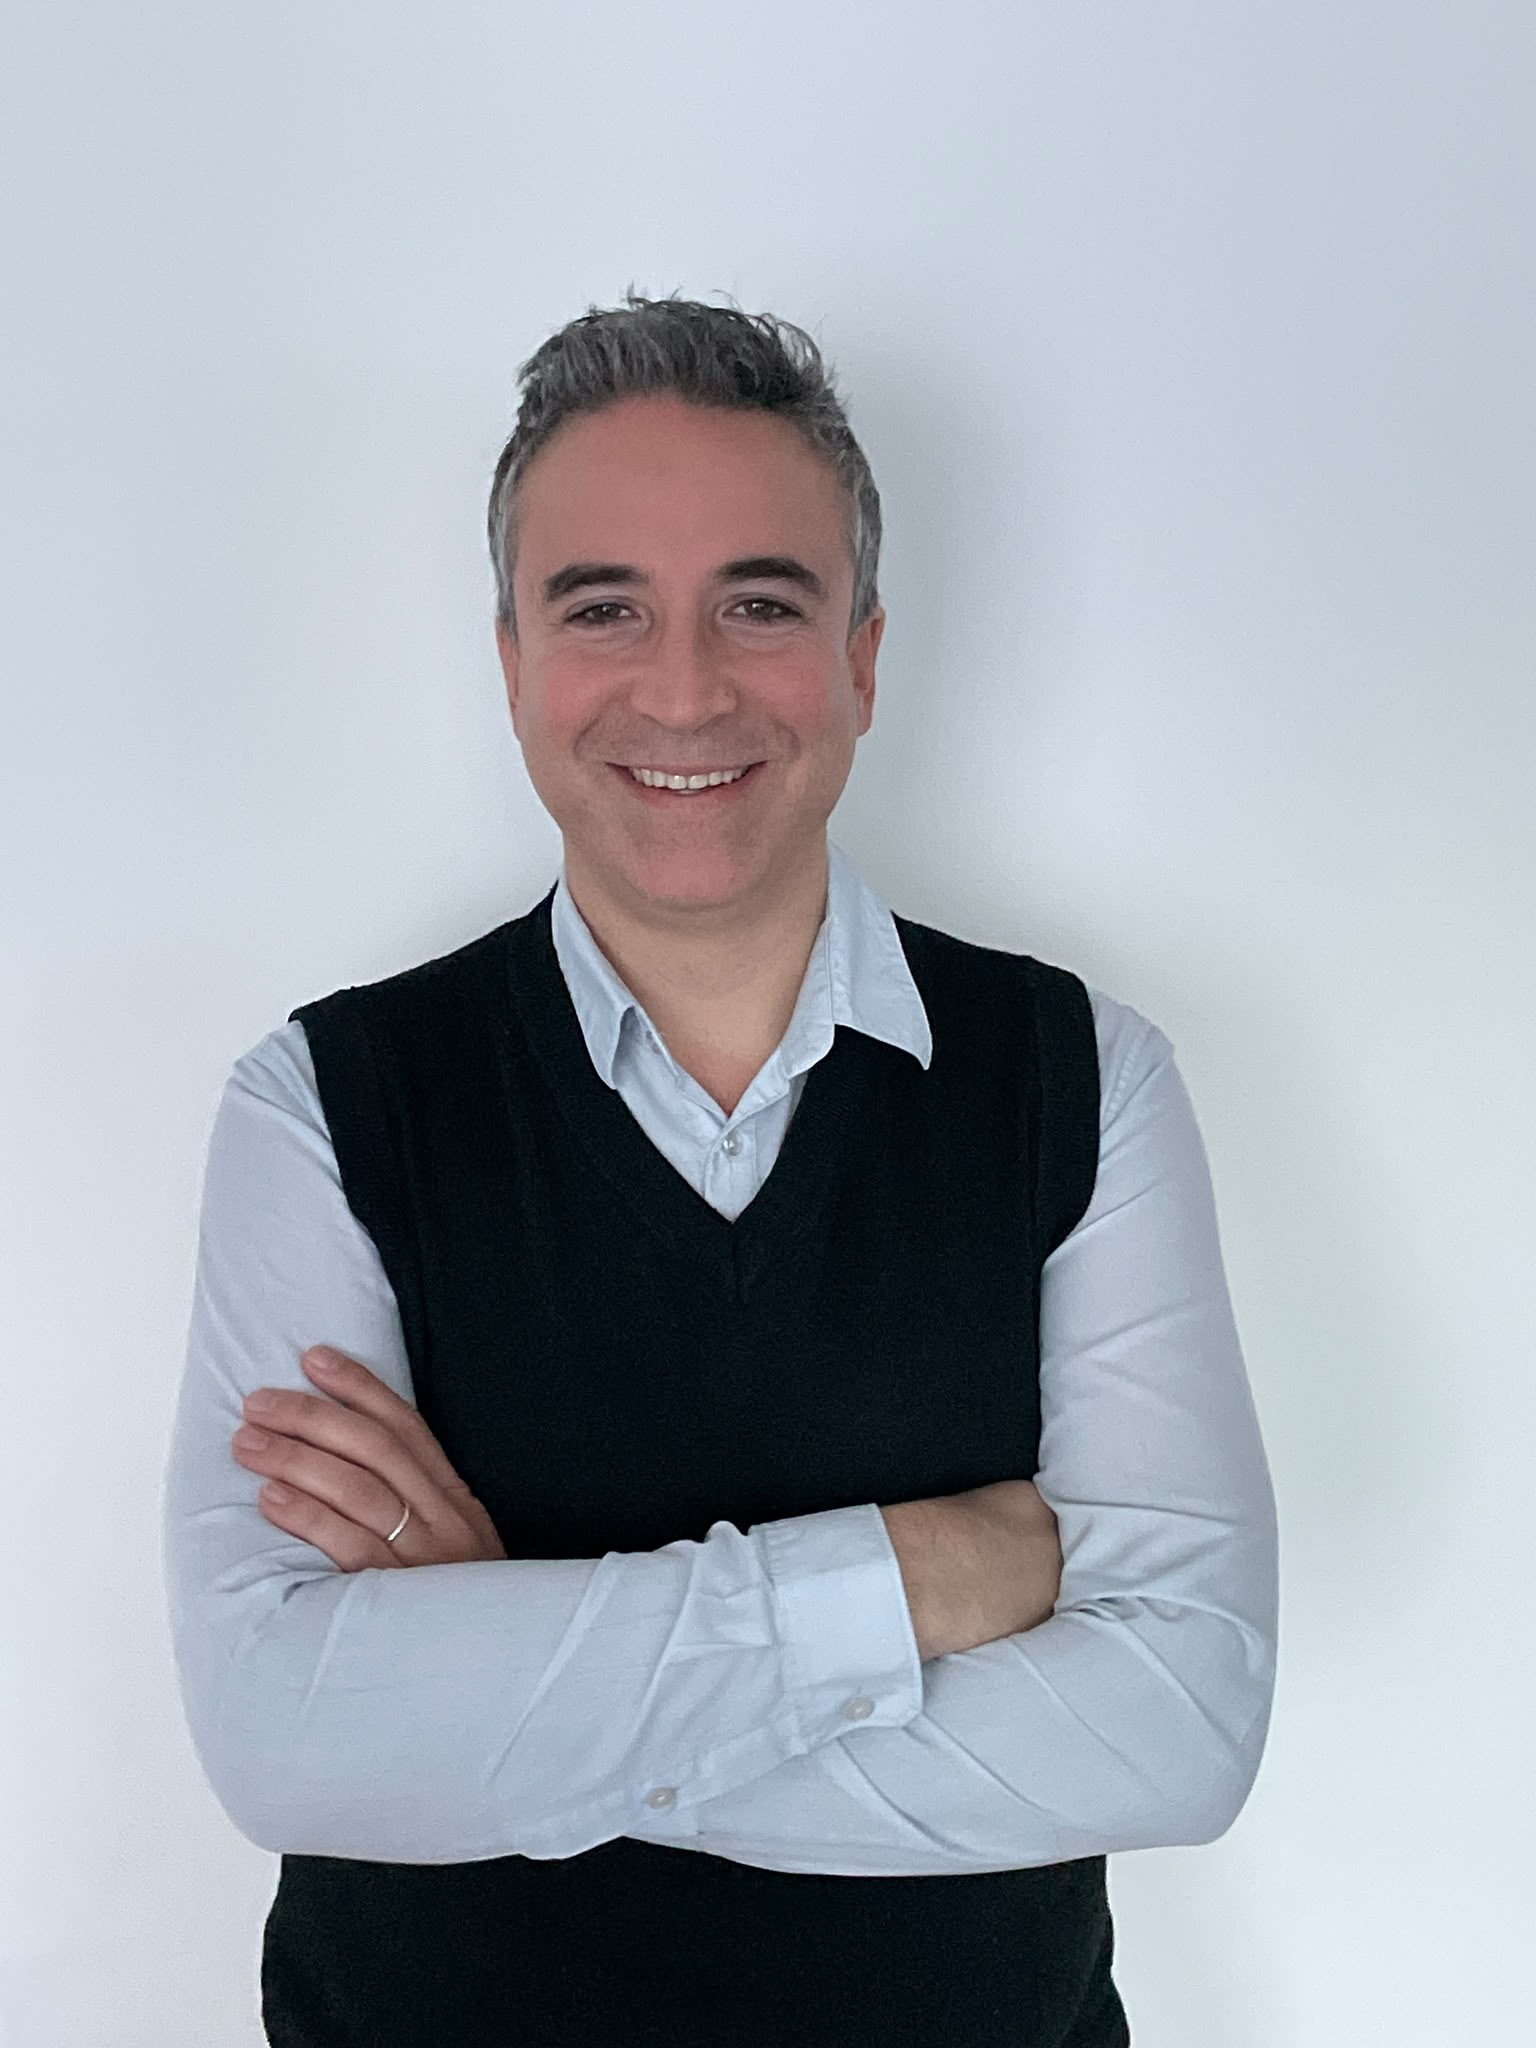
Jean-Yves Toul : un ex-gestionnaire de contrats emprunteur qui lit vos garanties de l’intérieur
Avant de devenir courtier, Jean-Yves Toul a passé huit ans chez CBP Solutions, l’un des principaux gestionnaires d’assurance emprunteur en France, en instruction de dossiers et gestion de sinistres.
Une expérience qui lui donne une lecture bien affûtée des contrats : quelles garanties sont réellement mobilisées en cas de sinistre, quels exclusions à surveiller, quelles quotités adopter selon la configuration du couple emprunteur. Cette expertise est peu courante chez les courtiers généralistes. L’agence est installée au 97 rue de l’Ouche Quinet, à Saint-Sébastien-sur-Loire.
Ce que disent les clients de Jean-Yves Toul
Les +180 avis Google reçus affichent une note moyenne de 5,0 étoiles sur 5. Pensez à prendre contact pour discuter de votre projet !


Dans quels cas la substitution vaut-elle vraiment le coup ?
- Prêt signé il y a plus de deux ans avec un contrat groupe bancaire.
- Emprunteur non-fumeur, en bonne santé, âgé de moins de 55 ans.
- Prêt supérieur à 100 000 € avec plusieurs années restantes.
- Emprunteur ayant changé de statut (arrêt du tabac, situation professionnelle stabilisée).
- Prêt initial couvert par un questionnaire de santé pénalisant, aujourd’hui non nécessaire.
Il existe aussi des cas où la substitution ne présente pas de gain : petits capitaux restants, prêts en fin de course, profils très spécifiques.
Un doute ? Parlons-en directement.
Besoin d’une autre expertise immobilière et financière ?
Prêt immobilier Rachat de crédit et regroupement Investissement locatif Premier achat et PTZ.
Comparer votre assurance emprunteur dès aujourd’hui ?
Un appel suffit pour transmettre vos éléments et lancer la comparaison. Jean-Yves Toul vous dit avec transparence si la substitution rapporte, et de combien.